101 TV
 Descarga 101Play
 Síguenos en redes
 Autores
 Quiénes somos




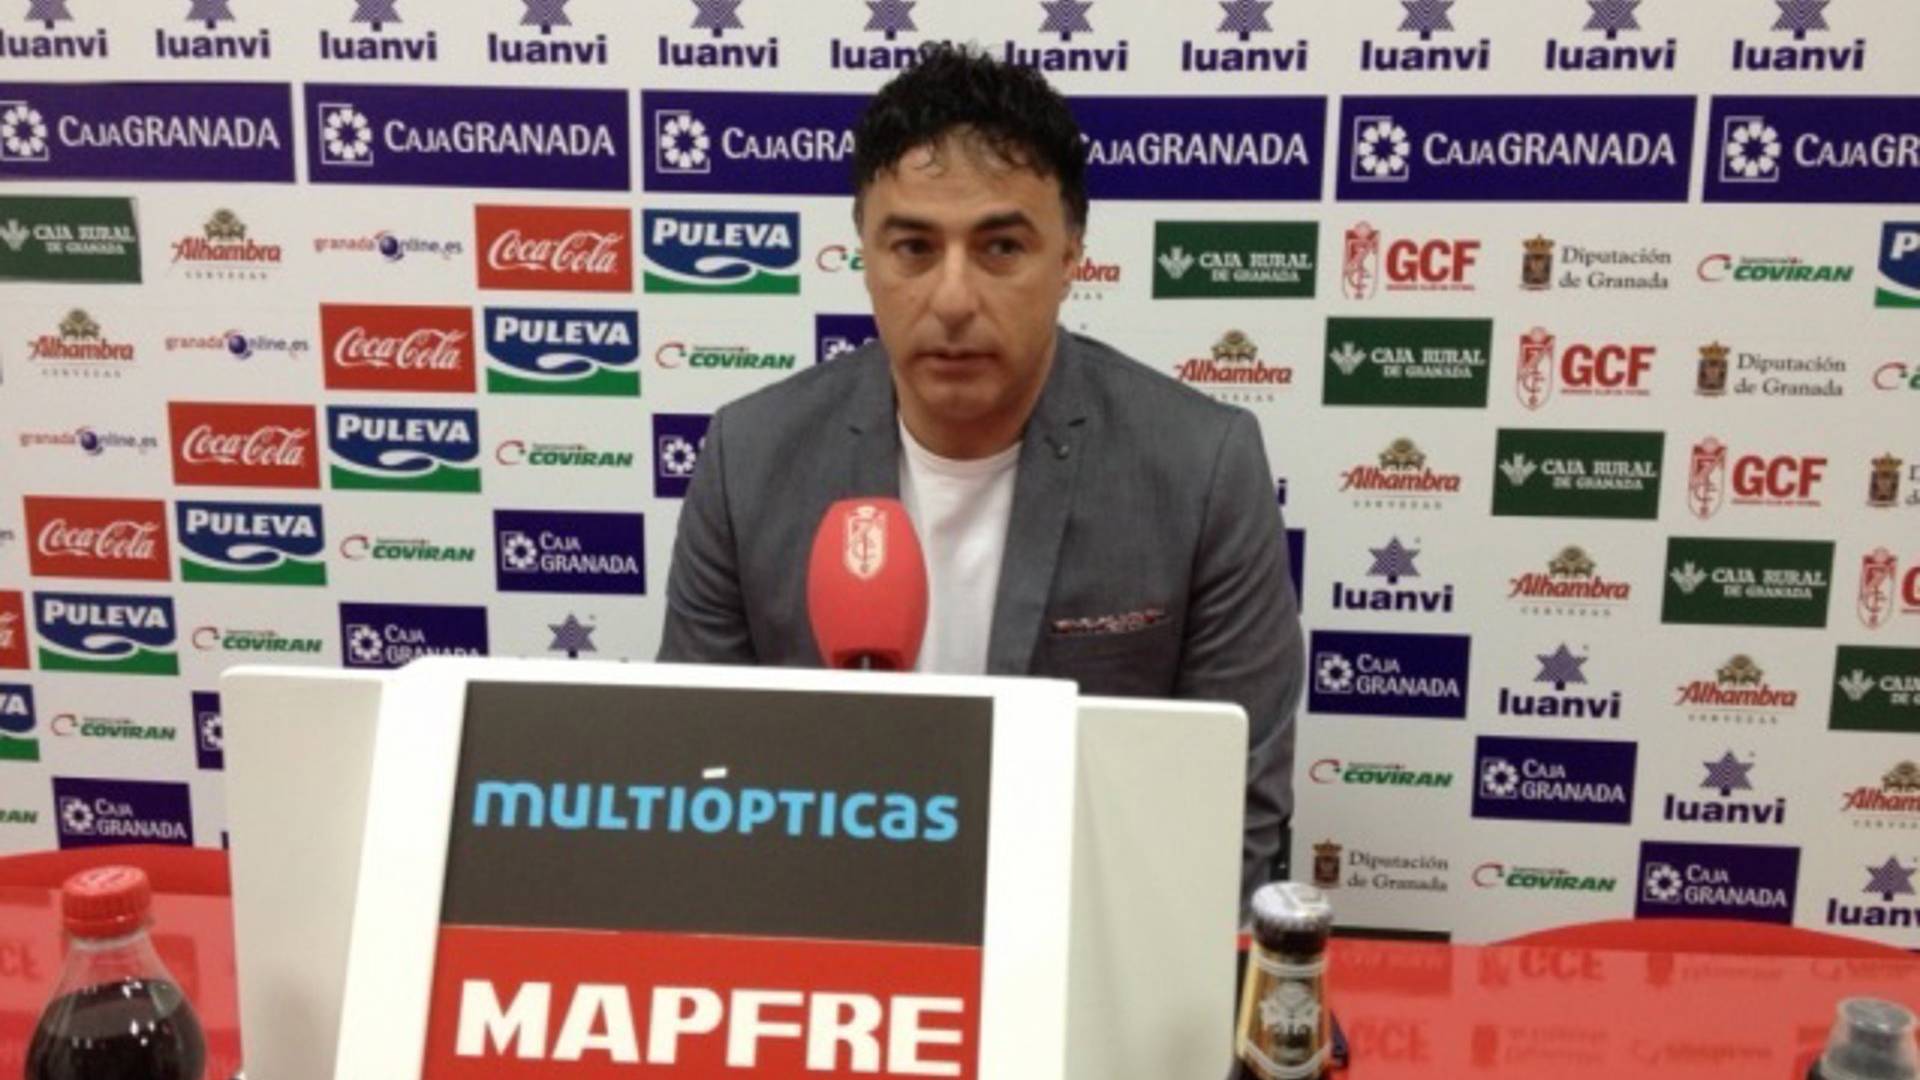

La Audiencia Nacional ha condenado a dos años y medio de prisión al expresidente del Granada CF y representante de futbolistas, Quique Pina, por haber defraudado más de 2,8 millones de euros a Hacienda en el IRPF entre 2012 y 2016.
La Sala de lo Penal también ha condenado a su hermana, Elena Pina, a la misma pena de dos años y medio de prisión como «cooperadora necesaria de la actividad defraudatoria», si bien le aplica la atenuante de «dilaciones indebidas», según ha informado la agencia Europa Press.

Quique Pina y su hermana Elena deberán pagar, además, de forma solidaria 2.858.215,20 euros por las cantidades defraudas a la Agencia Estatal de Administración Tributaria (AEAT) y les ha impuesto multas de 1,4 millones de euros.
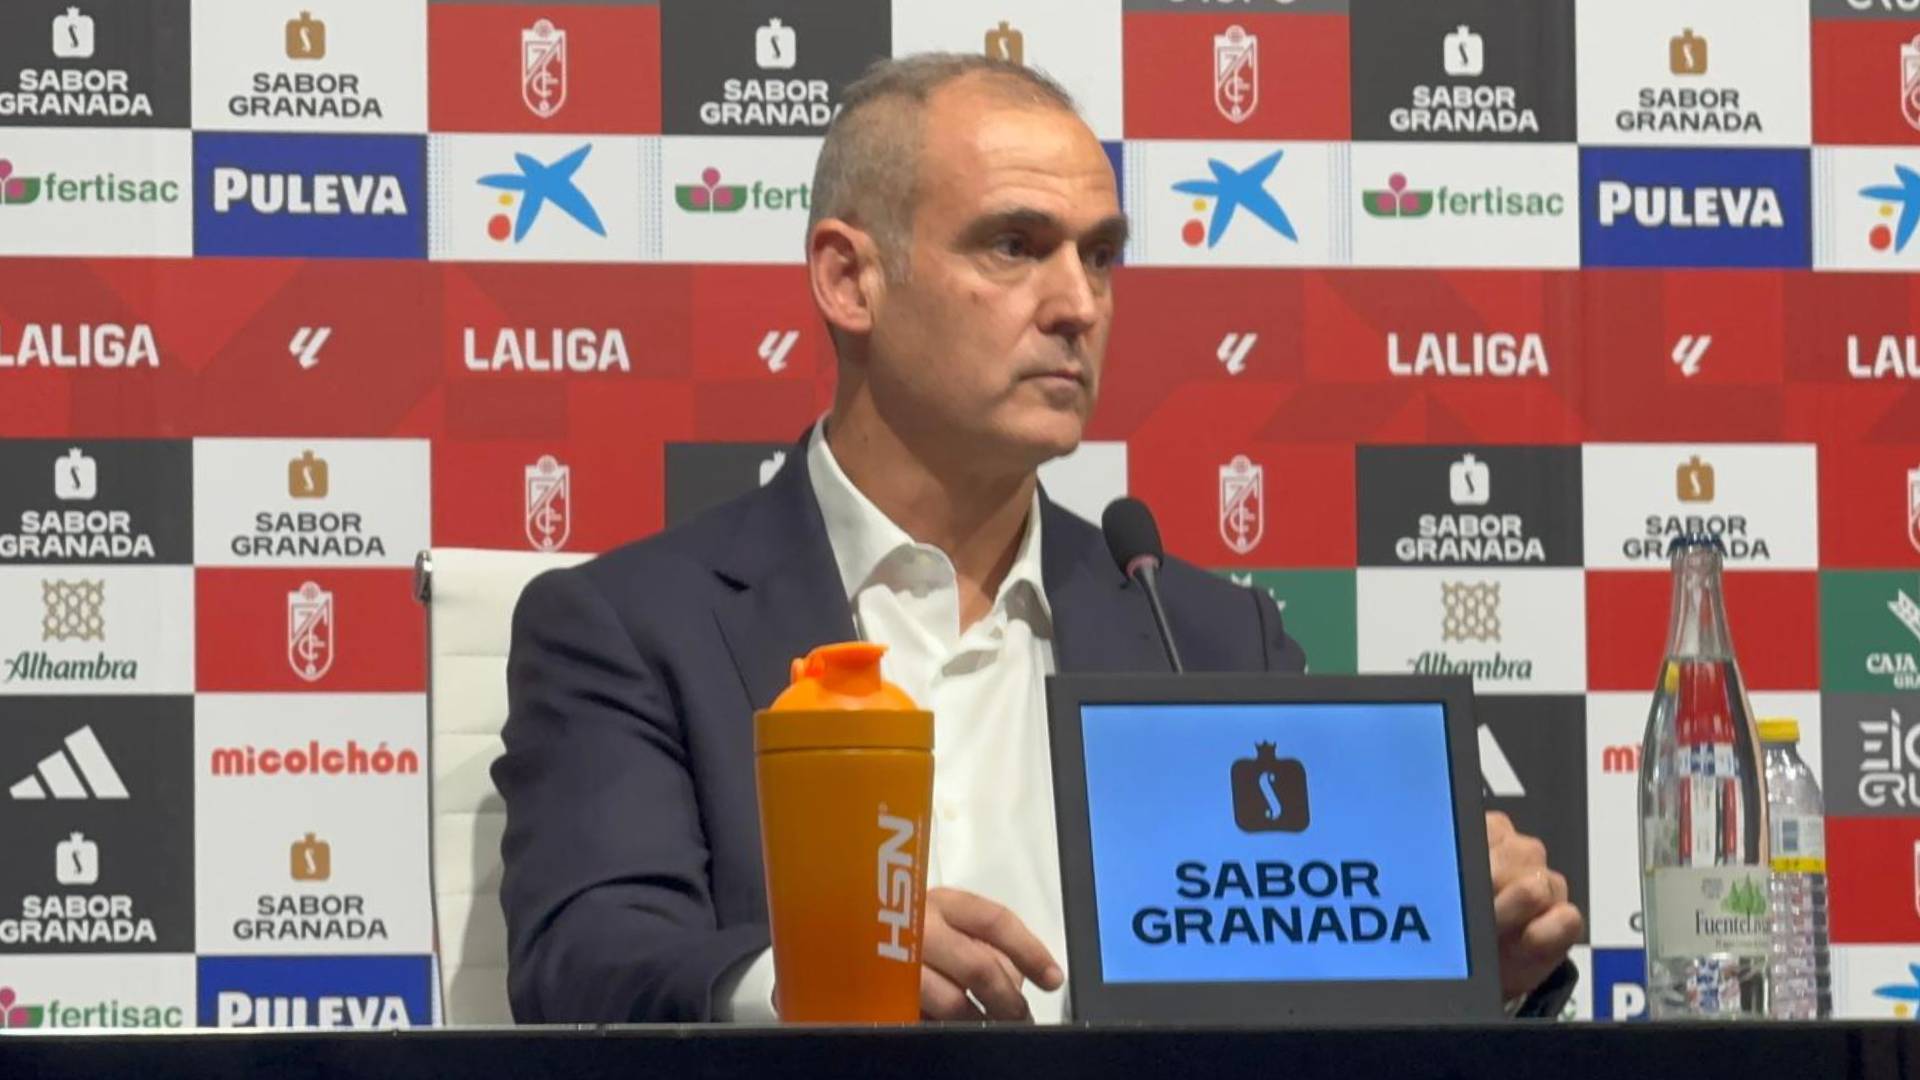
La sentencia concluye que Quique Pina «no presentó declaración del IRPF entre 2012 y 2015» y que la del ejercicio 2016 «la presentó en marzo de 2018 con datos que no se correspondían con los reales» y después de haber sido detenido y practicado el registro en su domicilio y en sus sociedades mercantiles.
El tribunal de la Audiencia Nacional considera que la decisión de Quique Pina de no presentar las declaraciones de IRPF entre 2012 y 2016 ni de figurar como preceptor de cantidad alguna deriva de su intención de que la Agencia Tributaria no le embargara sus bienes como consecuencia de una deuda de tres millones de euros derivada de un procedimiento fiscal anterior en su etapa en el Club de Fútbol Ciudad de Murcia.
Ocultación de datos
Quique Pina fue presidente del Granada CF entre 2009 y 2016, y durante esos años también se dedicó a la intermediación en el mercado de futbolistas profesionales y a la gestión de clubes de fútbol. «Con ánimo de procurarse un ahorro fiscal ilícito, durante los ejercicios 2012 a 2016, ocultó intencionadamente a la Agencia Tributaria los rendimientos derivados de su actividad económica como gestor de clubes de fútbol, de su relación laboral con el Granada Club de Fútbol y de su actividad como representante e intermediario en todo tipo de contratos de futbolistas profesionales. Para ello se sirvió de sociedades instrumentales y de su hermana», recoge la sentencia.
En total, el expresidente del Granada dejó de ingresar a la Hacienda Pública 2.858.215,20 euros por el IRPF, según recoge la Sala de lo Penal, que subraya que Pina «conocía perfectamente su obligación, tanto de presentar la declaración por IRPF como de hacerlo con datos ciertos y de pagar la cuota exigible conforme a ellos, dada su experiencia en la actividad profesional y societaria».
Asimismo, la sentencia apunta a que Pina desplegó «una cuidadosa estrategia» para ocultar los datos reales de sus actividades detrás de las empresas Calambur y Quique Sport, utilizadas como «instrumentos para ocultar sus ingresos y rendimientos», y se sirvió de su hermana Elena como cooperadora necesaria de sus actividades defraudadoras.
Los magistrados indican que el expresidente del Granada consiguió «instrumentalizar el cobro de los ingresos de su actividad profesional, pagar gastos estrictamente personales o familiares suyos como los gastos corrientes de la vivienda habitual o retribuciones al personal de su yate de recreo, además de otros pagos individuales abonados con tarjeta bancaria, a través de Calambur».
Todos estos conceptos no fueron incluidos en una declaración de IRPF como retribuciones del trabajo, profesional o del capital, ni como pagos en especie ni por cualquier otro concepto, ni han soportado retenciones, ni ingresos a cuenta, ni tampoco han sido declarados como tales por la entidad pagadora, apunta la Sala.
Tres vehículos de lujo y un yate
A la sociedad se adscribieron tres vehículos de lujo y un yate de casi 24 metros de eslora, «dando lugar, respecto de esos cuatro bienes muebles, a una confusión absoluta entre el patrimonio personal» del acusado y el de Calambur, de la que, en esos años, fue «el auténtico titular real».
La sentencia considera probado que la embarcación, que se puso a nombre de Calambur por Pina, se pagó, en parte, con la entrega de otro yate y con el pago de 300.000 euros que salieron de la cuenta bancaria del Granada CF.
«Confiriendo valor a lo que era pura forma, vacía, meramente instrumental, se aferró a que lo ganado con su sacrificio y destreza, había de someterse a fiscalidad por el impuesto de sociedades (IS), y no por el impuesto sobre la renta de las personas físicas (IRPF)», indica la sentencia.
La clave de esta maniobra «está en el tipo a pagar: por el Impuesto de Sociedades se abona un tipo del 27% mientras que en el caso del IRPF es como mínimo un 47». «La tentación era intensa. El lucro que podía procurar está a la vista, en el presente caso: en cinco ejercicios, 2.858.215,20 euros», indica la sentencia.
«El acusado, en su afán de eludir el pago de cuotas, canalizó la tributación por donde no procedía, que era la declaración del Impuesto de Sociedades, y omitió toda declaración por el tributo que sí procedía, el de la Renta de las Personas Físicas, a excepción de la del último ejercicio y con retraso», concluye.