

 101 TV
 Descarga 101Play
 Síguenos en redes
 Autores
 Quiénes somos




Unicaja, el banco con sede central en Málaga, ha cerrado el periodo de enero a septiembre de 2026 con unas ganancias de 543 millones de euros. Son 40 millones más que en los mismos meses de 2025, cuando sumó 503, lo que supone una subida del 8,1%.
La entidad dio a conocer sus cuentas este viernes, 30 de octubre. Según sus datos, la mejora se explica por tres motivos. Ingresa más con su negocio de siempre, presta más dinero y acumula menos créditos con riesgo de quedar sin cobrar. Además, ha necesitado apartar menos fondos para cubrir posibles pérdidas, una partida que se ha reducido un 21,6%.
Los costes, en cambio, también han crecido. Los gastos de administración aumentaron un 4,9%, algo que el banco vincula sobre todo a las inversiones de su hoja de ruta para 2025-2027 y al nuevo convenio laboral de su plantilla.
Más dinero para accionistas
El dato que más mira el inversor es el reparto. Unicaja quiere devolver el 95% de lo que gane este año a quienes poseen sus acciones, todo en efectivo. Con las cuentas de 2025, ese porcentaje se quedó en el 70%.
El calendario tiene tres paradas. La primera ya ha pasado, el 24 de septiembre, cuando abonó 8,44 céntimos por acción, unos 217 millones en total y un 28% más que el primer adelanto del año anterior. La segunda llegará el 17 de diciembre de 2026, con 6,42 céntimos por título. La tercera, un pago final, está prevista para abril de 2027, cuando la junta de accionistas dé luz verde a las cuentas del ejercicio.
Solo los dos primeros pagos de 2026 rondan los 382 millones de euros, más del doble de lo adelantado el año pasado
De dónde sale el beneficio
La principal fuente de ingresos de un banco es la diferencia entre lo que cobra por prestar y lo que paga por el dinero de sus clientes. Es el llamado margen de intereses, que en Unicaja llegó a 1.151 millones, un 3% más. Las comisiones netas avanzaron un 1,3%, hasta 397 millones. Sumadas todas las vías de ingreso, el margen bruto se elevó a 1.629 millones, un 3,5% por encima de hace un año.
Gana peso el negocio de gestión de patrimonios y seguros, con 312 millones (un 9% más). Ya representa casi uno de cada cinco euros que entran en la caja del grupo, en concreto el 19%. Lo cobrado por fondos de inversión subió un 15,7% y lo de seguros, un 7,9%.
Empresas, el motor del crédito
El banco ha prestado más. Su cartera de préstamos al corriente de pago, los que se devuelven con normalidad, alcanzó 49.371 millones, un 4,9% más. El mayor salto lo dio la financiación a empresas, con un 11,4%, frente al 3,5% del conjunto del sector. El crédito al consumo creció un 11,9%, mientras el mercado retrocedía un 0,6%. Las hipotecas de familias subieron un 2,1%.
El crédito a empresas de Unicaja creció un 11,4%, más del triple que la media del sector, situada en el 3,5%
En operaciones nuevas, la entidad firmó 9.347 millones en préstamos, un 9,2% más. De ellos, 4.486 millones fueron a empresas y autónomos y 2.851 a hipotecas de particulares, un capítulo que se disparó un 30,5%.
En el lado del ahorro, el dinero de los clientes minoristas sumó 97.616 millones (+4,6%). Los fondos de inversión gestionados llegaron a 19.226 millones, un 13,9% más, por encima del 9,3% del sector. Captó 1.603 millones netos, el 15% del total en España, lo que la sitúa como la segunda entidad del país en este apartado, según Inverco.
Menos impagos
La morosidad, es decir, el porcentaje de préstamos con problemas de cobro, bajó hasta el 1,8%, desde el 2,2% de hace un año. El banco tiene cubierto con provisiones el 84,6% de esa cantidad.
Los activos que no generan rentabilidad, como créditos dudosos o viviendas adjudicadas por impago, cayeron un 22,4%, hasta 1.392 millones. En un año se han reducido en 403 millones.
La morosidad de Unicaja baja al 1,8% y los activos problemáticos caen en 403 millones en solo doce meses
Un colchón de capital
La solvencia se mide con la ratio CET1, que indica cuánto capital de máxima calidad tiene un banco para resistir golpes. La de Unicaja es del 15,5%, 6,9 puntos por encima del mínimo que exigen los supervisores. En liquidez, cuenta con 27.245 millones en activos disponibles de forma rápida, el 27,8% de su balance.
La rentabilidad ajustada sobre fondos propios tangibles (ROTE) llega al 12,2%. Su ratio de eficiencia es del 46%, lo que significa que gasta 46 céntimos por cada euro que ingresa.
La entidad también destaca avances en su relación con los clientes. Su cuota en cuentas donde se domicilia la nómina pasó del 4,2% al 4,7%, y el 41% de sus clientes están muy ligados a la entidad, siete puntos más que hace dos años.
En innovación, trabaja en un banco conversacional y en Rosetta, una herramienta de inteligencia artificial para acelerar el desarrollo de software. En sostenibilidad, la financiación verde y social a empresas creció un 16%. Su programa de educación financiera, Edufinet, llegó a 24.699 personas en 861 sesiones. El 11 de agosto de 2026 logró además su primera calificación de la agencia ISS Corporate, con nota C+ y estatus Prime.
Unicaja propone renovar a Rubiales
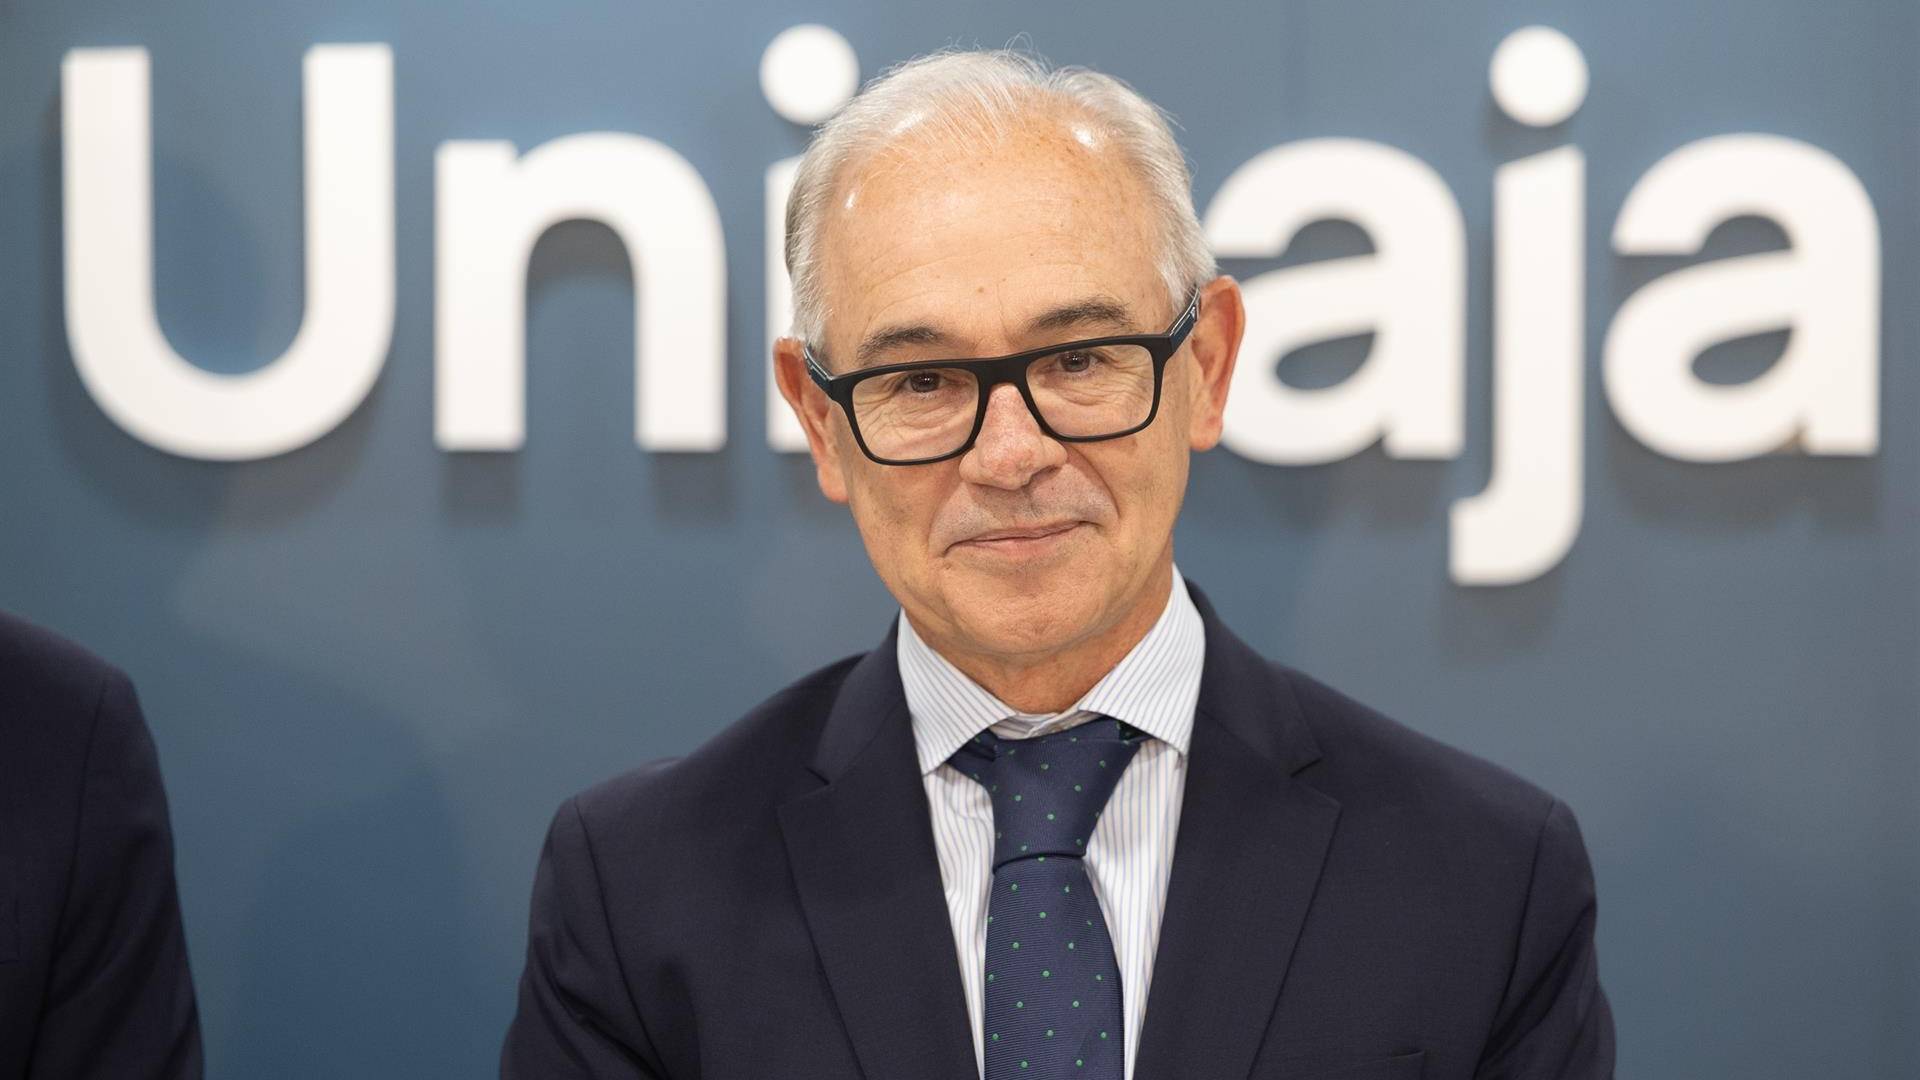
Unicaja quiere que Isidro Rubiales siga otros tres años en su máximo órgano de gobierno como consejero ejecutivo. El consejo del banco ha hecho esta propuesta y la ha comunicado a la Comisión Nacional del Mercado de Valores (CNMV). La decisión final corresponde a los accionistas.
Rubiales ocupa ese puesto desde 2023, cuando sustituyó a Manuel Menéndez como consejero delegado. En octubre de ese año, una junta extraordinaria de accionistas respaldó su nombramiento, también por tres años. Ese plazo está a punto de cumplirse.
La propuesta incluye otras dos renovaciones. Nuria Aliño e Inés Guzmán seguirían como consejeras independientes durante otros tres años. Si se aprueban estos cambios, el consejo seguirá teniendo 15 miembros.
La votación será el 17 de noviembre a las 10.30 horas, en la sede social de la entidad en Málaga. Si ese día no acuden suficientes accionistas para que la reunión sea válida, se repetirá el 18 de noviembre.