

 101 TV
 Descarga 101Play
 Síguenos en redes
 Autores
 Quiénes somos



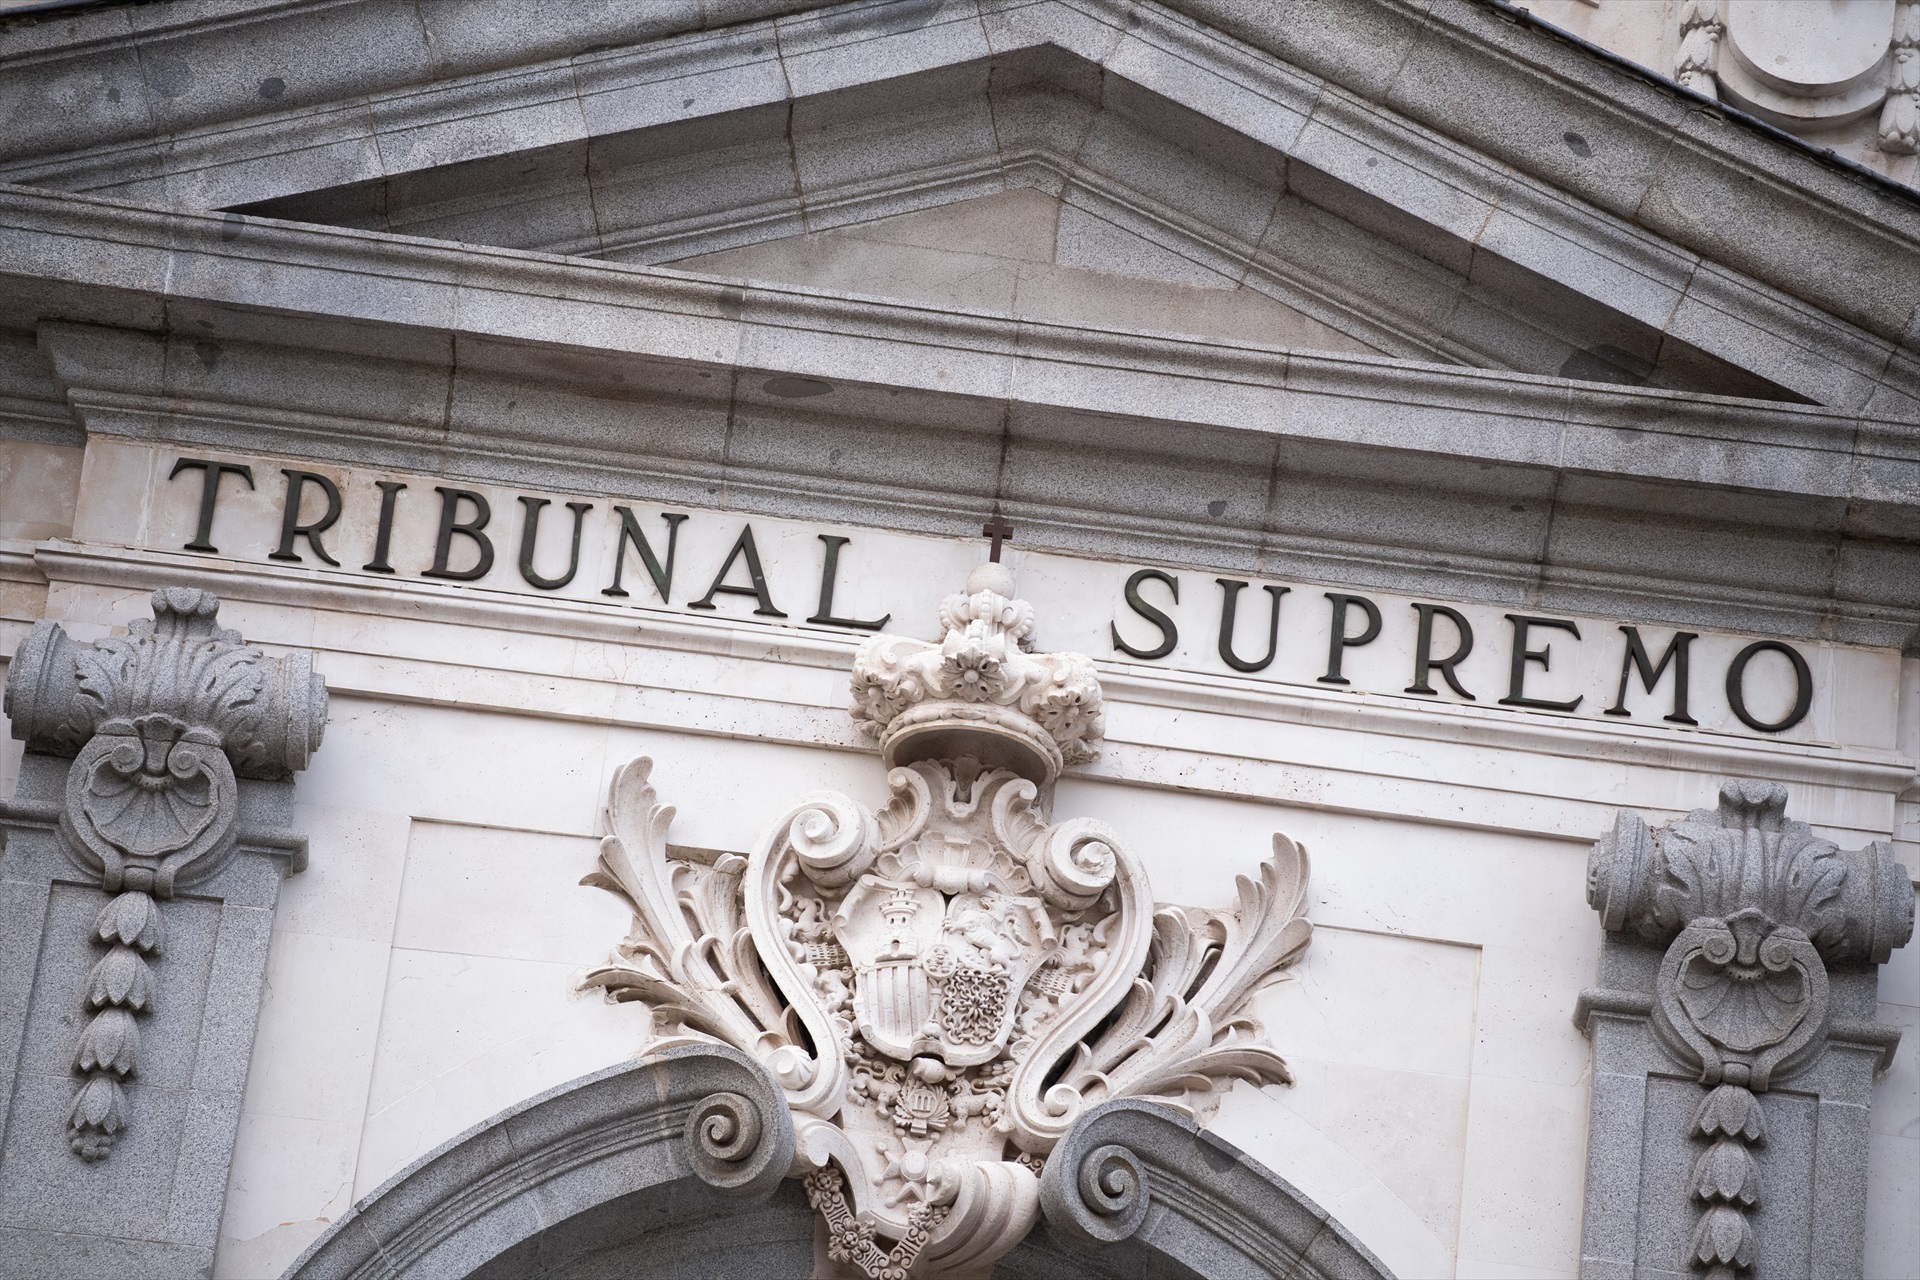

El Tribunal Supremo ha condenado a una mujer a pagar 29.658 euros al Instituto Nacional de la Seguridad Social y a dos años de cárcel por el delito de fraude de subvenciones al haber cobrado varios años la pensión de su abuela fallecida sin avisar de que había muerto.
La Sala de lo Penal le impone también en la sentencia la prohibición de recibir subvenciones y disfrutar de beneficios fiscales o de la Seguridad Social durante tres años.
Había sido absuelta dos veces
De esta forma, el Alto Tribunal condena por primera vez a la mujer, que había sido absuelta por la Audiencia Provincial de Asturias y el Tribunal Superior de Justicia asturiano, una absolución que fue recurrida por la Seguridad Social, cuyo recurso estima.
Según los hechos probados que se exponen en la sentencia, la abuela tenía abierta una cuenta –en la que era cotitular su hija y madre de la condenada– donde se ingresaba mensualmente su pensión de viudedad.
Un ingreso que continuó aún después del fallecimiento de la titular en 1988 y del de la madre en agosto de 2013, puesto que hasta diciembre de 2019 el Instituto Nacional de la Seguridad Social y la entidad bancaria desconocían la defunción de la pensionista.
Esta circunstancia fue aprovechada, indica, por la condenada para disponer de los fondos de la cuenta, sabiendo que se nutría exclusivamente de la pensión de su abuela que continuaba abonando la Seguridad Social y efectuó reintegros, transferencias, pagos con tarjeta y domiciliación de recibos.
Cobró más de 60 mil euros
Durante ese período, las pensiones ingresadas en la cuenta, que no fue cancelada hasta 2021, ascendieron a 61.834,46 euros y la entidad bancaria abonó a la Tesorería General de la Seguridad Social 39.176,22 euros correspondientes al período comprendido entre enero de 2016 y diciembre de 2019, recoge la resolución.
La Seguridad Social no controlaron la pensión
Los magistrados refieren que la Seguridad Social y la entidad bancaria no realizaron el control de la pervivencia de la titular de la pensión, «lo cual no hace sino añadir la falta de control con la que dicho Instituto y la entidad bancaria actuaron».
«Pero no quita fuerza fáctica de cara a señalar que los ingresos de la pensión de la fallecida de los que la nieta se aprovechó eran indebidos», contraponen.
Así, destacan que «el carácter indebido del recibimiento de la pensión resulta de la propia lógica de las cosas y también de las disposiciones normativas que regulan esta percepción». «En efecto, el tipo penal se rellena con la expresión del disfrute de una pensión por la ocultación consciente de hechos de los que tenía el deber de informar, deber de informar que surge de la normativa aplicable sobre dicha percepción».